米ゼネラルモーターズ(GM)は20日、今年7~9月期決算を発表。売上高が前年同期比2.9%増の500億1,500万ドル(約7兆8,479億円)、株主帰属純利益が約2.5倍の33億3,500万ドル(約5,233億円)となった。北米事業の収益が改善し、調整後営業利益(EBIT)は21.6%増の41億600万ドル(約6,443億円)だった。
米国の新車販売は前年同期比5.5%減の67万974台だった。EVや販売終了車種が全体を押し下げた一方、シボレー・シルバラードLDは13.3%増、GMCシエラLDは2.9%増と主力ピックアップが伸びた。小型SUVのシボレー・トラックスも16.3%増えた。
増益を支えたのは、北米での販売店向け出荷の増加と採算の改善だ。北米の卸売台数は内燃機関車が5万3000台増え、EVが2万3000台減少し、差し引き3万台増えた。大型ピックアップの構成比上昇に加え、保証修理などに備える費用の改善とEV在庫に関する有利な会計調整が、原材料・物流費などの増加を吸収した。
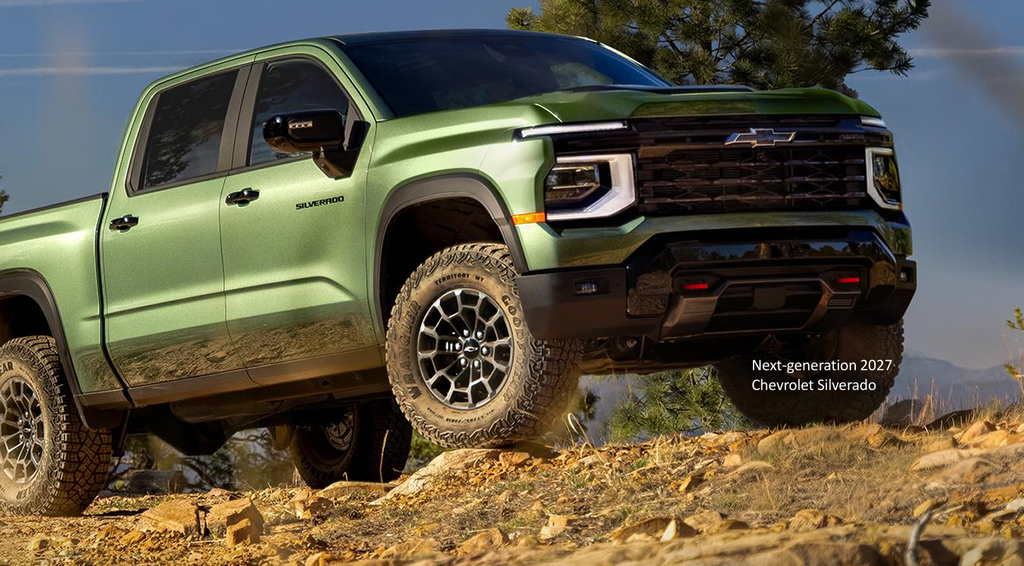
純利益の大幅増には、前年同期に計上したEV事業再編などの特別費用が縮小した反動もある。今後は10~12月期に販売店への導入を予定する次期シルバラードとシエラが、収益をさらに押し上げられるかが焦点となる。
地域別では、北米事業の調整後EBITが43.4%増の35億9200万ドル(約5636億円)となり、利益率は6.2%から8.7%に改善した。一方、海外事業の調整後EBITは87.7%減の2800万ドル(約44億円)、中国事業の持分利益は60.3%減の3200万ドル(約50億円)だった。金融子会社GMフィナンシャルの調整後税引き前利益は16.9%減の6億6800万ドル(約1048億円)となった。
自動車事業の営業キャッシュフローは32.6%増の80億4900万ドル(約1兆2630億円)、調整後フリーキャッシュフローは40.0%増の58億8200万ドル(約9229億円)だった。
2026年通期の業績見通しも修正した。調整後EBITは従来の140億~160億ドルから145億~155億ドル(約2兆2752億~2兆4321億円)へと予想レンジを絞り込んだ。調整後EPSは12.00~14.00ドルから12.75~13.75ドルに修正。自動車事業の調整後フリーキャッシュフローは95億~115億ドルから115億~125億ドル(約1兆8045億~1兆9614億円)に引き上げた。
通期の株主帰属純利益は89億~95億ドル(約1兆3965億~1兆4906億円)を見込む。今後発生する特別項目に関連した調整の影響は織り込んでいない。併せて、取締役会が新たに200億ドル(約3兆1382億円)の自社株買い枠を承認したと発表した。
(2026年10月20日)