米自動車産業調査会社のモビリティ・グローバルは、中国本土で生産される自動車に搭載される半導体の需要額が、2020年の約130億ドルから2031年には約600億ドルへ拡大するとの予測を示した。電動車の普及に加え、先進運転支援システム(ADAS)やソフトウエア定義車両(SDV)の導入が、自動車1台当たりの半導体搭載額を押し上げると分析している。
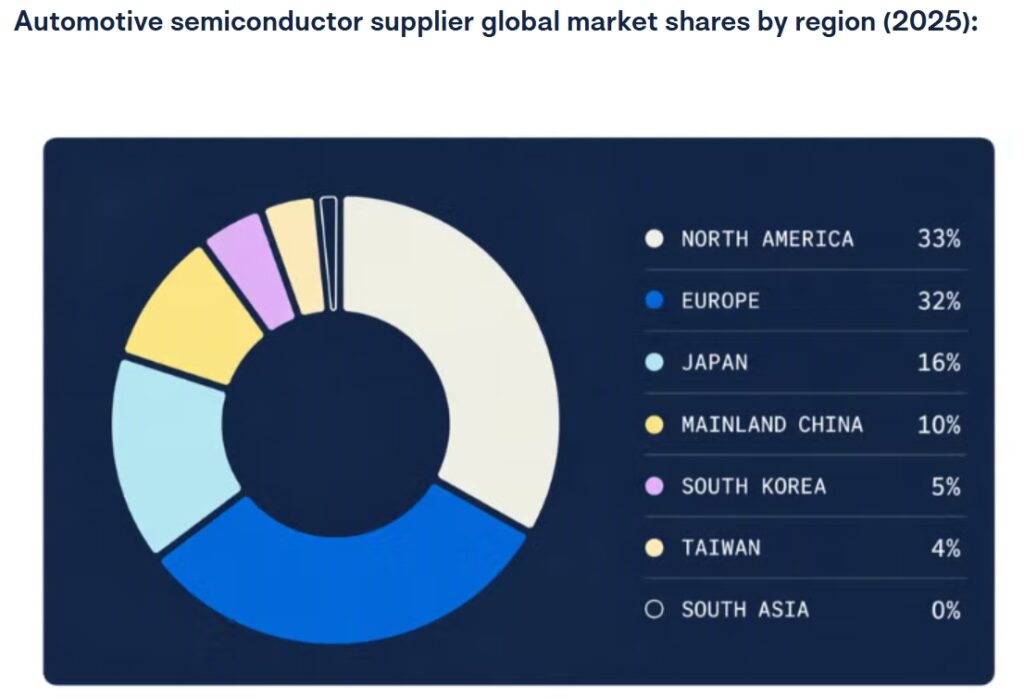
同社のローハン・ハザリカ氏がまとめたレポートによると、中国本土は2025年の世界の車載半導体需要の約45%を占めた。一方、中国本土に本拠を置く半導体サプライヤーの世界供給シェアは約1割にとどまる。大きな需要基盤を持ちながら、高性能分野を中心に海外企業への依存が続く構図だ。
電動化と車両の知能化で搭載額が増加
レポートは、需要拡大の要因として電動化、運転支援の高度化、車両の電子制御構造の変化を挙げた。電気自動車(BEV)やプラグインハイブリッド車(PHEV)は、駆動用のパワー半導体、電池管理、高電圧制御などで、エンジン車より多くの半導体を必要とする。運転支援機能も高価格車から量販車へ広がり、カメラやレーダー、高性能プロセッサー、メモリーの需要を増やしている。理想汽車、NIO、小鵬汽車などが進める集中型の電子制御では、分散していた処理を中央の高性能コンピューターなどに集約するため、統合型半導体(SoC)や通信デバイスの重要性が高まると指摘した。
供給側では、中国企業がパワー半導体、炭化ケイ素(SiC)、マイコン、一部の運転支援・車室内情報処理向け半導体で事業を拡大している。ただ、先端プロセッサーなどは海外の技術や製造能力への依存が大きく、国産化の進展には分野ごとの差があるという。
自動車メーカーの設計関与、部品供給の構造にも変化
中国の自動車メーカーは、半導体を購入する立場から、開発や設計に直接関与する立場へ移りつつある。同レポートでは、理想汽車、NIO、小鵬汽車による独自プロセッサー開発などを紹介。狙いは輸入代替に加え、自社のAIやソフトウエアに適した設計、コスト削減、供給管理の強化にあるとした。こうした動きは、電子システムを一括して供給してきた大手部品メーカーの役割にも影響しそうだ。自動車メーカーが電子制御構造や半導体の選定を主導するほど、部品メーカーにはシステムの統合、製造、開発支援といった役割が求められる可能性があるという。
現地調達の拡大は、海外企業の排除を意味するものではない。レポートは、海外半導体メーカーによる中国での製造協力や、自動車メーカーと中国の半導体企業との共同開発を紹介。国内外の企業が、中国の車両開発・調達網の中で競争する構造が形成されつつあると分析している。
需要の拡大と国産化を分けて見る必要
今回の予測で区別すべきなのは、中国製車両に搭載される半導体の需要拡大と、中国企業による供給拡大だ。約600億ドルという数字は中国の半導体企業の売上高を示すものではない。また、中国が世界需要の約45%を占め、中国企業の世界供給シェアが約1割という数字から、中国国内の国産化率を直接算出することもできない。
海外サプライヤーにとって、中国は需要拡大の好機であると同時に、現地企業との競争が強まる市場でもある。中国企業が大規模な国内市場で採用実績を積み重ねれば、品質検証や製品改良を進める基盤につながる。競争はパワー半導体やマイコンなどから、運転支援や車両の集中制御を担う高付加価値分野へ広がる可能性があるとみるべきだ。
同レポートは、先端製造技術へのアクセス、半導体製造装置の制限、車載品質の検証、貿易障壁などを中国企業の成長に対する制約として挙げた。そのうえで、中国は車載半導体の大きな消費地にとどまらず、設計、調達、製造、価格形成にも影響力を強めると見通している。
(2026年10月3日)