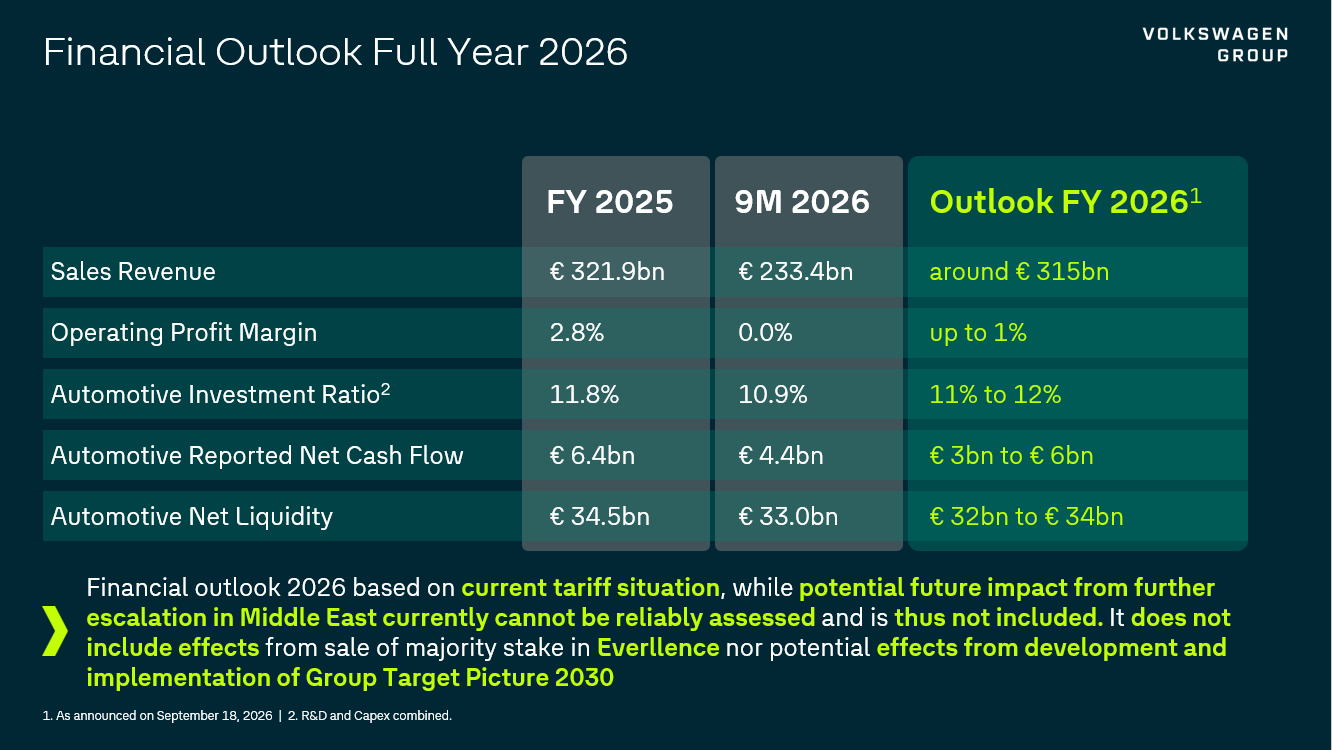
フォルクスワーゲン(VW)グループの今年1~9月期決算は、売上高が前年同期比2.2%減の2,333億7,800万ユーロ(約41兆6,043億円)、営業利益が98.7%減の7,100万ユーロ(約127億円)となった。ポルシェののれん減損などの特別要因が利益を押し下げた。税引き後損益は27億2,000万ユーロ(約4,849億円)の赤字で、前年同期の34億500万ユーロ(約6,070億円)の黒字から赤字に転落した。
特別要因87億ユーロ、世界納車は9%減
現地時間の29日に発表した。営業利益に影響した特別要因は87億ユーロ(約1兆5,509億円)で、このうち78億ユーロ(約1兆3,905億円)が7~9月期に発生した。主な内訳はポルシェののれんに関する64億ユーロ(約1兆1,409億円)の減損、中国の完全連結子会社の資産に関する約10億ユーロ(約1,783億円)の減損で、VWオスナブリュックの売却計画に伴う追加費用も計上した。特別要因を除く営業利益は88億ユーロ(約1兆5,688億円)、売上高営業利益率は3.8%だった。中国市場の低迷や世界的な価格・競争圧力に加え、内燃機関車に比べて利益率の低い電気自動車(BEV)の販売構成比上昇も収益を圧迫した。7~9月期の営業損益は58億6,000万ユーロ(約1兆447億円)の赤字となった。
1~9月期の世界顧客納車台数は前年同期比9.0%減の601万1,000台。中国合弁会社を含む販売台数は10.6%減の588万台だった。中国合弁会社を除く販売台数の減少率は約1%にとどまった。自動車事業の減収を金融サービス事業の増収が一部補った。欧州では受注が増加した。1~9月期の受注台数は前年同期比約4%増の300万台で、BEVの受注は39%増えた。9月末の欧州受注残は2025年末比11%増の約110万台となり、電気自動車が約40%を占めた。小型電気自動車群「エレクトリック・アーバン・カー・ファミリー」の受注は約15万台に達した。
約310億ユーロ規模のコスト対策を推進
アルノ・アントリッツ最高財務責任者(CFO)兼最高執行責任者(COO)は、特別要因を除く営業利益率3.8%について、将来への積極的な投資を続けるには低すぎるとの認識を示した。同社は車種構成の絞り込み、組織の簡素化、車両原価や間接費の低減、工場の効率化、技術開発の迅速化など、総額約310億ユーロ(約5兆5,264億円)規模のコスト対策を進める。自動車部門の1~9月期のネットキャッシュフローは前年同期比144.5%増の43億9,400万ユーロ(約7,833億円)だった。投資の減少や事業ポートフォリオに関する施策が寄与した。
2026年通期は、売上高約3,150億ユーロ(約56兆1,551億円)、売上高営業利益率は最大1%を見込む。自動車部門のネットキャッシュフロー予想は30億~60億ユーロ(約5,348億~1兆696億円)とした。
(2026年10月29日)